Domain private-krankenversicherung-24.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-24.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-24.de kaufen?
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **

Ähnliche Suchbegriffe für Höhere
Top-Angebote
Produkte zum Begriff Höhere:
-
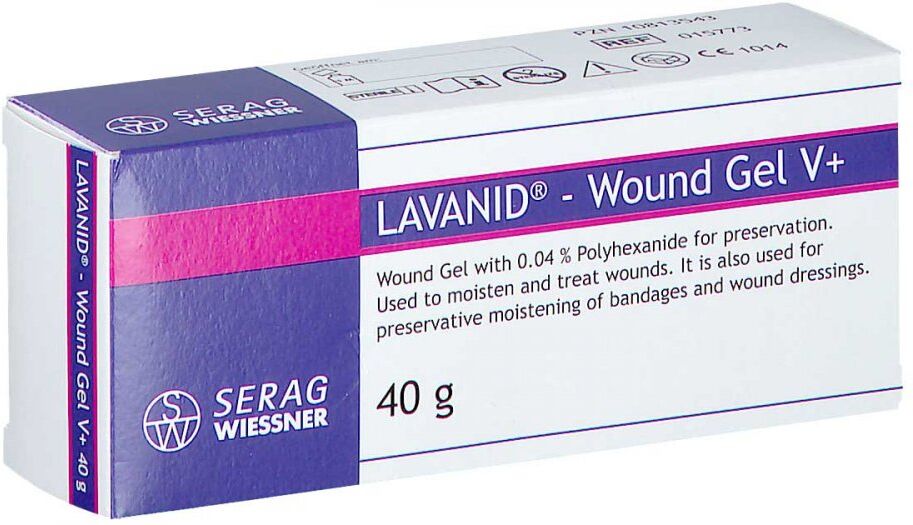
Lavanid Wundgel V+ Höhere Viskosität 40 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr35,50 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Räsch, Thoralf: Höhere Mathematik für DummiesHöhere Mathematik für Dummies , Physik ohne Mathematik, das ist unmöglich. Aber wenn Sie Ihre liebe Mühe mit Mathe haben, dann hilft Ihnen dieses Buch, ganz gleich aus welchem Grund Sie sich mit Physik beschäftigen müssen: als Studienanfänger der Physik, als Student der Ingenieurwissenschaften oder der Medizin. Dieses Buch erklärt Ihnen, was Sie über einfache, komplexe und mehrdimensionale Analysis, Differentialgleichungen und Lineare Algebra wissen sollten. Zahlreiche Beispiele machen die Erläuterungen noch anschaulicher. , Sport-Bremsbeläge > Sport-Bremsenteile , Erscheinungsjahr: 20190410, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Räsch, Thoralf, Seitenzahl/Blattzahl: 458, Keyword: Algebra; Analysis; Buch; Grundlagen; Ingenieure; Lehrbuch; Lineare Algebra; Mathematik / Analysis; Mathematik in den Naturwissenschaften; Naturwissenschaften; Naturwissenschaftler; Physikstudium; Rezepten; Studium, Fachschema: Natur~Physik / Mathematik~Mathematik~Naturwissenschaften~Wissenschaft / Naturwissenschaften~Mathematik / Denken, Probleme, Unterhaltung~Mathematik / Biologie, Medizin, Pharmazie, Fachkategorie: Angewandte Mathematik~Mathematik für Wissenschaftler , Warengruppe: HC/Physik/Astronomie/Allgemeines, Lexika, Fachkategorie: Populäre Mathematik und Mathematik als Freizeitbeschäftigung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 244, Breite: 177, Höhe: 27, Gewicht: 808, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527705764, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist die übliche Selbstbeteiligung bei einer Kfz-Versicherung? Wann lohnt es sich, eine höhere Selbstbeteiligung zu wählen?
Die übliche Selbstbeteiligung bei einer Kfz-Versicherung beträgt zwischen 150 und 1.000 Euro. Es lohnt sich eine höhere Selbstbeteiligung zu wählen, wenn man bereit ist, im Schadensfall einen größeren Betrag selbst zu tragen, um dadurch die monatlichen Versicherungsbeiträge zu senken. Allerdings sollte man bedenken, dass im Schadensfall auch eine höhere Selbstbeteiligung fällig wird. **
-
Welche Vorteile bringt eine höhere Selbstbeteiligung bei Versicherungen mit sich?
Eine höhere Selbstbeteiligung führt zu niedrigeren Versicherungsprämien, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Dies kann langfristig zu Einsparungen bei den Versicherungskosten führen. Zudem kann eine höhere Selbstbeteiligung dazu führen, dass Versicherungsnehmer bewusster mit ihrem Versicherungsschutz umgehen und nur im Ernstfall Leistungen in Anspruch nehmen. **
-
Welche Vor- und Nachteile hat eine höhere Selbstbeteiligung bei Versicherungen?
Vorteile einer höheren Selbstbeteiligung sind niedrigere monatliche Prämien, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Nachteile sind höhere Kosten im Schadensfall, da mehr Geld aus eigener Tasche bezahlt werden muss. Zudem kann eine hohe Selbstbeteiligung manche Versicherte abschrecken, notwendige medizinische Behandlungen oder Reparaturen in Anspruch zu nehmen. **
-
Sollte der Versicherungskonzern höhere Beiträge von übergewichtigen und Extremsportlern verlangen?
Ob ein Versicherungskonzern höhere Beiträge von übergewichtigen und Extremsportlern verlangen sollte, hängt von verschiedenen Faktoren ab. Einerseits könnten höhere Beiträge gerechtfertigt sein, da diese Personen möglicherweise ein höheres Risiko für gesundheitliche Probleme oder Unfälle haben. Andererseits könnte dies als Diskriminierung angesehen werden und den Grundsatz der Solidarität in der Versicherungsgemeinschaft untergraben. Eine ausgewogene und faire Lösung zu finden, ist daher eine komplexe Aufgabe. **
Kann man freiwillig höhere Beiträge in die gesetzliche Rentenversicherung einzahlen?
Kann man freiwillig höhere Beiträge in die gesetzliche Rentenversicherung einzahlen? Ja, es ist möglich, freiwillige Beiträge in die gesetzliche Rentenversicherung einzuzahlen, um die spätere Rente aufzustocken. Dies kann sinnvoll sein, wenn man beispielsweise längere Zeiten ohne Rentenbeiträge hatte oder eine höhere Rente wünscht. Die Höhe der freiwilligen Beiträge kann individuell festgelegt werden, es gelten jedoch bestimmte Mindest- und Höchstgrenzen. Es ist ratsam, sich vor einer Entscheidung ausführlich beraten zu lassen, um die Auswirkungen auf die spätere Rente zu verstehen. **
Was bedeutet Selbstbeteiligung in Bezug auf Versicherungen und wie wirkt sich eine höhere Selbstbeteiligung auf die monatlichen Versicherungsprämien aus?
Selbstbeteiligung ist der Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Versicherungsprämien, da der Versicherungsnehmer mehr Kosten selbst übernimmt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, um die richtige Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Top-Angebote
Produkte zum Begriff Höhere:
-
Lavanid Wundgel V+ Höhere Viskosität 40 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr35,50 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Wie hoch ist die übliche Selbstbeteiligung bei einer Kfz-Versicherung? Wann lohnt es sich, eine höhere Selbstbeteiligung zu wählen?
Die übliche Selbstbeteiligung bei einer Kfz-Versicherung beträgt zwischen 150 und 1.000 Euro. Es lohnt sich eine höhere Selbstbeteiligung zu wählen, wenn man bereit ist, im Schadensfall einen größeren Betrag selbst zu tragen, um dadurch die monatlichen Versicherungsbeiträge zu senken. Allerdings sollte man bedenken, dass im Schadensfall auch eine höhere Selbstbeteiligung fällig wird. **
-
Welche Vorteile bringt eine höhere Selbstbeteiligung bei Versicherungen mit sich?
Eine höhere Selbstbeteiligung führt zu niedrigeren Versicherungsprämien, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Dies kann langfristig zu Einsparungen bei den Versicherungskosten führen. Zudem kann eine höhere Selbstbeteiligung dazu führen, dass Versicherungsnehmer bewusster mit ihrem Versicherungsschutz umgehen und nur im Ernstfall Leistungen in Anspruch nehmen. **
Ähnliche Suchbegriffe für Höhere
-
Räsch, Thoralf: Höhere Mathematik für DummiesHöhere Mathematik für Dummies , Physik ohne Mathematik, das ist unmöglich. Aber wenn Sie Ihre liebe Mühe mit Mathe haben, dann hilft Ihnen dieses Buch, ganz gleich aus welchem Grund Sie sich mit Physik beschäftigen müssen: als Studienanfänger der Physik, als Student der Ingenieurwissenschaften oder der Medizin. Dieses Buch erklärt Ihnen, was Sie über einfache, komplexe und mehrdimensionale Analysis, Differentialgleichungen und Lineare Algebra wissen sollten. Zahlreiche Beispiele machen die Erläuterungen noch anschaulicher. , Sport-Bremsbeläge > Sport-Bremsenteile , Erscheinungsjahr: 20190410, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Räsch, Thoralf, Seitenzahl/Blattzahl: 458, Keyword: Algebra; Analysis; Buch; Grundlagen; Ingenieure; Lehrbuch; Lineare Algebra; Mathematik / Analysis; Mathematik in den Naturwissenschaften; Naturwissenschaften; Naturwissenschaftler; Physikstudium; Rezepten; Studium, Fachschema: Natur~Physik / Mathematik~Mathematik~Naturwissenschaften~Wissenschaft / Naturwissenschaften~Mathematik / Denken, Probleme, Unterhaltung~Mathematik / Biologie, Medizin, Pharmazie, Fachkategorie: Angewandte Mathematik~Mathematik für Wissenschaftler , Warengruppe: HC/Physik/Astronomie/Allgemeines, Lexika, Fachkategorie: Populäre Mathematik und Mathematik als Freizeitbeschäftigung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 244, Breite: 177, Höhe: 27, Gewicht: 808, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527705764, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vor- und Nachteile hat eine höhere Selbstbeteiligung bei Versicherungen?
Vorteile einer höheren Selbstbeteiligung sind niedrigere monatliche Prämien, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Nachteile sind höhere Kosten im Schadensfall, da mehr Geld aus eigener Tasche bezahlt werden muss. Zudem kann eine hohe Selbstbeteiligung manche Versicherte abschrecken, notwendige medizinische Behandlungen oder Reparaturen in Anspruch zu nehmen. **
-
Sollte der Versicherungskonzern höhere Beiträge von übergewichtigen und Extremsportlern verlangen?
Ob ein Versicherungskonzern höhere Beiträge von übergewichtigen und Extremsportlern verlangen sollte, hängt von verschiedenen Faktoren ab. Einerseits könnten höhere Beiträge gerechtfertigt sein, da diese Personen möglicherweise ein höheres Risiko für gesundheitliche Probleme oder Unfälle haben. Andererseits könnte dies als Diskriminierung angesehen werden und den Grundsatz der Solidarität in der Versicherungsgemeinschaft untergraben. Eine ausgewogene und faire Lösung zu finden, ist daher eine komplexe Aufgabe. **
-
Kann man freiwillig höhere Beiträge in die gesetzliche Rentenversicherung einzahlen?
Kann man freiwillig höhere Beiträge in die gesetzliche Rentenversicherung einzahlen? Ja, es ist möglich, freiwillige Beiträge in die gesetzliche Rentenversicherung einzuzahlen, um die spätere Rente aufzustocken. Dies kann sinnvoll sein, wenn man beispielsweise längere Zeiten ohne Rentenbeiträge hatte oder eine höhere Rente wünscht. Die Höhe der freiwilligen Beiträge kann individuell festgelegt werden, es gelten jedoch bestimmte Mindest- und Höchstgrenzen. Es ist ratsam, sich vor einer Entscheidung ausführlich beraten zu lassen, um die Auswirkungen auf die spätere Rente zu verstehen. **
-
Was bedeutet Selbstbeteiligung in Bezug auf Versicherungen und wie wirkt sich eine höhere Selbstbeteiligung auf die monatlichen Versicherungsprämien aus?
Selbstbeteiligung ist der Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Versicherungsprämien, da der Versicherungsnehmer mehr Kosten selbst übernimmt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, um die richtige Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.